Acheter
Peut-on acheter un appartement avec une dette de copropriété ?
5 min de lecture

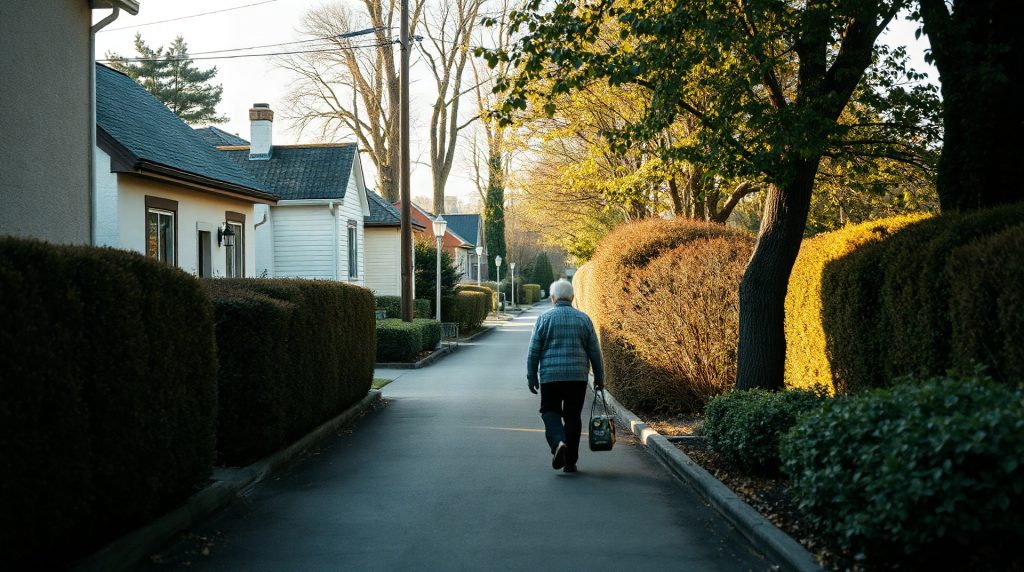
La copropriété horizontale désigne un ensemble de maisons individuelles bâties sur un terrain commun, soumis à la loi du 10 juillet 1965 régissant la copropriété. Chaque propriétaire détient un lot privatif : sa maison et son jardin attenant : ainsi qu’une quote-part des parties communes partagées : allées piétonnes, parkings, espaces verts, éclairage collectif, voirie interne. Ce régime s’applique dès qu’un espace commun existe entre plusieurs maisons, qu’il s’agisse d’une simple allée d’accès ou d’une piscine collective.
Ses avantages sont concrets : cadre de vie entretenu, charges mutualisées, équipements collectifs accessibles. Ses inconvénients sont réels : liberté architecturale limitée, charges obligatoires, décisions collectives parfois bloquantes. Voici tout ce qu’il faut peser avant de signer.
Une copropriété horizontale regroupe des maisons individuelles sur un même terrain, régies par le même cadre juridique qu’un immeuble classique. Le terme « horizontale » vient du fait que les logements sont disposés côte à côte, au sol, plutôt qu’empilés comme dans un immeuble. Chaque copropriétaire détient un lot numéroté composé de sa maison, de son jardin privatif et d’une fraction des parties communes, exprimée en tantièmes.
Ces parties communes englobent tout ce qui sert à l’ensemble des résidents : voiries internes, éclairage collectif, espaces verts, parfois une salle commune ou une piscine. Leur entretien est financé par les charges versées par chaque copropriétaire, calculées au prorata de ses tantièmes de copropriété.
Dans une copropriété verticale (un immeuble), les parties communes sont l’escalier, l’ascenseur, le hall d’entrée et la toiture. Dans une copropriété horizontale, ce sont les allées piétonnes, les parkings, les jardins collectifs et la voirie privée. La configuration physique change, mais le régime juridique est strictement identique dans les deux cas.
La différence la plus sensible au quotidien est le montant des charges : sans ascenseur ni gardien, la copropriété horizontale revient généralement moins cher à l’année. Les postes de dépenses portent davantage sur l’entretien des espaces verts et des voiries que sur des équipements mécaniques coûteux.
C’est la confusion la plus répandue : et la plus piégeuse. Dans un lotissement, chaque propriétaire détient son terrain en pleine propriété individuelle. Il n’existe aucune partie commune juridique : uniquement des règles d’urbanisme inscrites dans un cahier des charges (aspect des façades, hauteur des clôtures). Dans une copropriété horizontale, les espaces communs restent collectifs et soumis à la loi sur la copropriété, avec toutes ses obligations.
Concrètement : dans un lotissement, vous ne devez aucune charge de copropriété. Dans une copropriété horizontale, vous payez des charges chaque trimestre, que vous utilisiez ou non les équipements communs. Avant de signer, vérifiez toujours si un règlement de copropriété officiel existe ou si vous avez affaire à un simple cahier des charges de lotissement : les deux documents n’ont pas la même valeur contraignante.
Le fonctionnement suit les règles classiques de la copropriété : un syndic (professionnel ou bénévole parmi les copropriétaires) gère les parties communes, collecte les charges, souscrit les assurances et convoque l’assemblée générale au moins une fois par an. Chaque copropriétaire vote selon le poids de ses tantièmes, proportionnels à la valeur relative de son lot.
Les décisions courantes : contrats d’entretien, petits travaux : s’adoptent à la majorité simple des voix présentes et représentées (article 24). Les travaux importants ou la modification du règlement de copropriété exigent une majorité absolue (article 25), voire une double majorité pour les décisions les plus structurantes.
Le fonds de travaux obligatoire, instauré par la loi ALUR, représente au minimum 5 % du budget prévisionnel annuel. Il permet de financer les grosses réparations sans appel de fonds exceptionnel. Un fonds insuffisant est un signal d’alerte à repérer absolument avant tout achat. Pour les obligations précises liées aux parties communes, notamment la boîte aux lettres en copropriété, des règles strictes encadrent la responsabilité du syndic et des copropriétaires.
Le premier atout est le cadre de vie soigné : des maisons individuelles dans un environnement entretenu collectivement, avec des espaces verts et des voiries en bon état. Chaque copropriétaire profite d’un environnement préservé sans en supporter seul le coût total d’entretien.
La mutualisation des charges rend accessible des équipements qu’aucun propriétaire ne pourrait se payer seul : piscine, tennis, salle commune, portail automatique, vidéosurveillance. Cet argument pèse lourd face à une maison isolée en diffus, surtout pour les familles avec enfants.
La contrainte la plus mal vécue est la limitation de la liberté sur sa propre maison. Le règlement de copropriété encadre tout ce qui est visible de l’extérieur : couleur des volets, matériaux de façade, hauteur des clôtures, choix des plantations. Poser une véranda ou changer ses menuiseries peut exiger une autorisation en assemblée générale : et donc attendre le prochain vote.
Les charges sont exigibles même en cas de désaccord avec les dépenses votées. Un copropriétaire mauvais payeur ne peut pas être exonéré : les autres absorbent sa dette en attendant le résultat des procédures de recouvrement. Les impayés de charges restent le point faible des petites copropriétés de moins de dix lots, où chaque défaillant représente 10 % ou plus du budget collectif.
La prise de décision collective peut bloquer des projets pourtant évidents : installer des bornes de recharge électrique, végétaliser un parking ou rénover la voirie demande une majorité qui n’est pas toujours facile à réunir. Plus la copropriété est petite, plus chaque vote est décisif : et plus les blocages durent.
L’achat suit le parcours classique, avec des documents supplémentaires obligatoires à obtenir avant de signer. Le vendeur doit fournir le règlement de copropriété, l’état daté (situation de son compte charges à la date de vente), les procès-verbaux des trois dernières assemblées générales, le carnet d’entretien et la fiche synthétique de la copropriété mentionnant le nombre de lots et le budget prévisionnel.
Avant de vous engager, vérifiez en priorité le solde du fonds de travaux, le montant exact des charges prévisionnelles annuelles et les éventuelles procédures judiciaires en cours. Une copropriété sous-dotée en réserves vous exposera à des appels de fonds exceptionnels dès la première année. Pensez aussi à anticiper les coûts annexes : le choix d’un espace de stationnement, par exemple entre sous-sol ou garage, influe directement sur votre budget et votre confort au quotidien.
La sortie du régime est légalement prévue mais rarement réalisable. Elle exige le vote à l’unanimité absolue de tous les copropriétaires pour dissoudre la copropriété et procéder au partage des parties communes entre les lots. Dans une résidence de dix maisons ou plus, l’unanimité est quasi introuvable : un seul refus suffit à bloquer l’ensemble du processus.
La seule voie réaliste reste la vente de votre lot à un acheteur qui accepte le régime en place. Une alternative existe : racheter l’ensemble des autres lots pour en devenir seul propriétaire, puis demander une division foncière avec l’aide d’un géomètre-expert et d’un notaire. Cette opération est coûteuse et réservée aux projets de promotion immobilière, pas aux particuliers souhaitant simplement s’émanciper du règlement.
La copropriété est tenue de souscrire une assurance multirisque collective couvrant les parties communes : responsabilité civile, incendie, dégâts des eaux, tempête sur les espaces collectifs. Cette assurance est gérée par le syndic et son coût est réparti entre les copropriétaires selon leurs tantièmes respectifs.
Chaque copropriétaire doit parallèlement souscrire sa propre assurance habitation individuelle pour sa maison et ses biens personnels. Les deux contrats se complètent sans se superposer : en cas de sinistre sur une partie commune affectant votre maison, l’assurance de la copropriété intervient en premier, la vôtre en complément. Vérifiez l’étendue exacte des garanties de chaque contrat avant la signature chez le notaire pour éviter toute zone grise en cas de sinistre.