Acheter
Peut-on acheter un appartement avec une dette de copropriété ?
5 min de lecture

En résumé
Chaque année, des milliers d’acheteurs français se lancent dans un achat immobilier en Espagne sans mesurer les risques réels. Résultat : des dettes cachées héritées avec le bien, des constructions hors règles d’urbanisme impossibles à revendre, ou des arrhes perdues faute de crédit obtenu. Avant de signer quoi que ce soit, voici les 8 pièges majeurs à identifier pour sécuriser votre projet immobilier en Espagne en 2026 : et les solutions concrètes pour chacun.
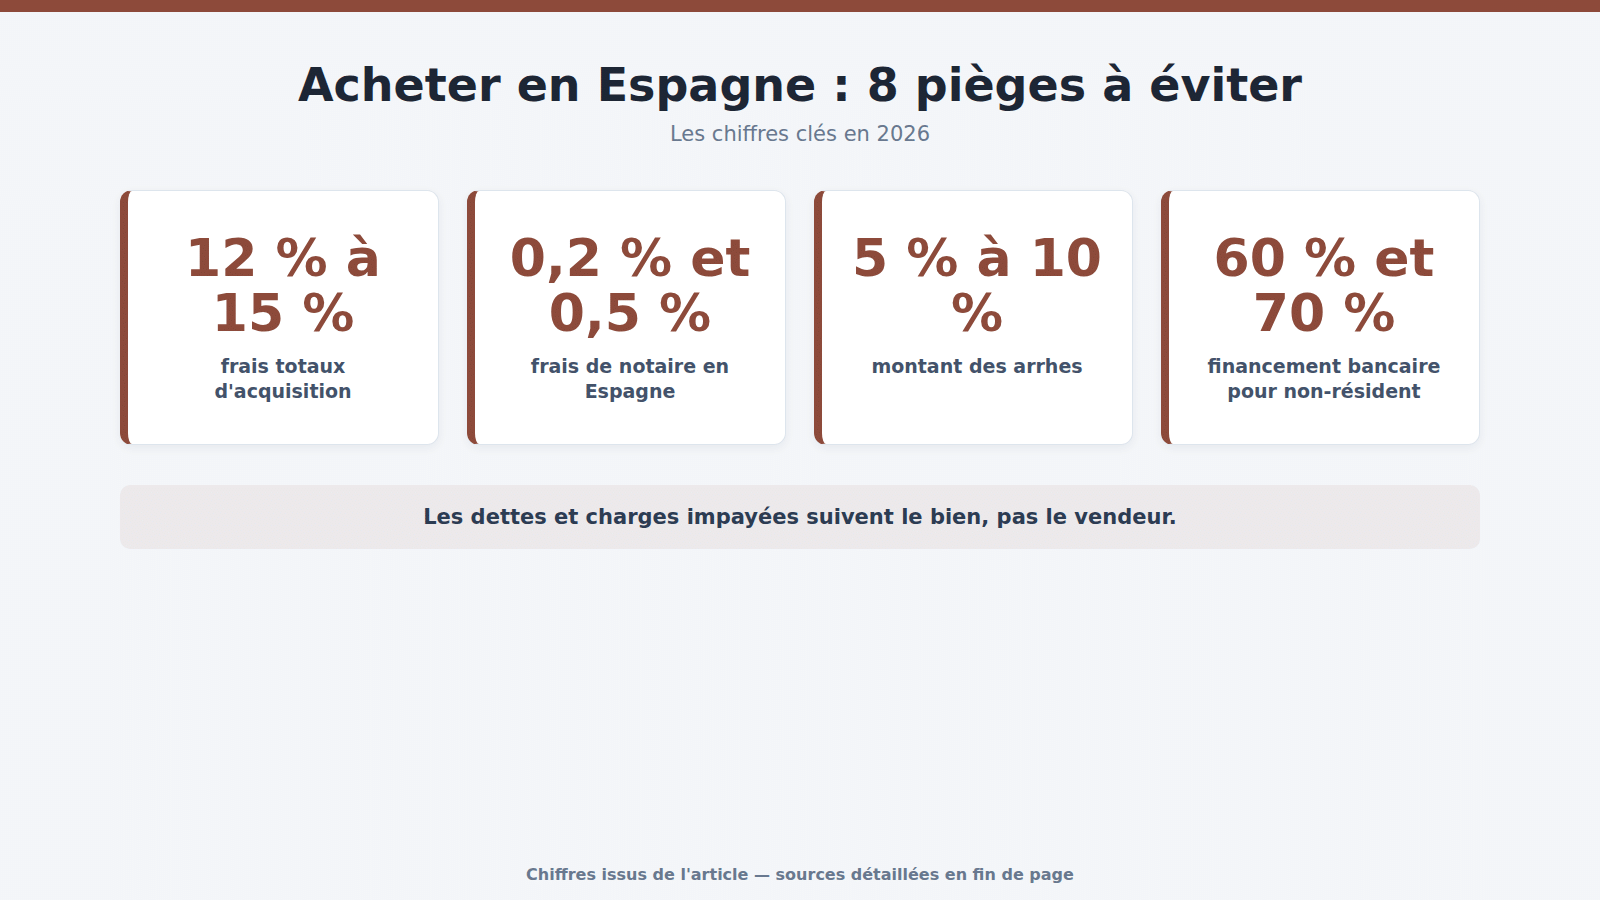
En Espagne, les dettes liées à un bien immobilier : impôts locaux (IBI), charges de copropriété impayées, voire emprunts hypothécaires : restent attachées au bien, pas au vendeur. Vous achetez, vous héritez de tout. C’est l’un des pièges les plus fréquents pour les acheteurs étrangers sur le marché espagnol.
Avant toute signature, exigez la nota simple auprès du Registre de la propriété (Registro de la Propiedad). Ce document liste toutes les charges, hypothèques et servitudes en cours sur le bien. Il coûte quelques euros et s’obtient en ligne en 24 heures. Ne vous en passez jamais.
Demandez aussi au vendeur une attestation de la communauté de propriétaires certifiant l’absence de dettes de copropriété. Sans ce document, vous risquez de régler les arriérés de l’ancien propriétaire dès le premier mois suivant la signature.
Vérifiez enfin les dettes fiscales locales : l’IBI (taxe foncière espagnole) non payée suit le bien sur les deux dernières années. La mairie concernée peut vous en fournir un justificatif à la demande.
Des milliers de biens en Espagne : en particulier sur la Costa Blanca, en Andalousie et aux Canaries : ont été construits sans permis valide ou hors des règles d’urbanisme locales. Ces constructions illégales peuvent faire l’objet d’un ordre de démolition ou être privées de raccordements à l’eau et à l’électricité.
Avant d’acheter, vérifiez le certificat d’habitabilité (cédula de habitabilidad) et contrôlez que le bien figure bien au cadastre avec sa surface réelle. Un avocat local spécialisé en droit immobilier espagnol est indispensable à cette étape : il consulte le plan général d’urbanisme municipal et vérifie la légalité de chaque mètre carré.
Certaines irrégularités sont régularisables moyennant démarches et frais. D’autres ne le sont pas : une construction édifiée sur sol rural non constructible est quasi impossible à légaliser en 2026. Évitez ce type de bien, même à prix attractif : le risque juridique bloque toute revente future.
En 2026, plusieurs communautés autonomes espagnoles ont intensifié leurs contrôles sur les constructions non conformes. L’Andalousie en particulier a durci ses procédures de régularisation. Vérifiez toujours la situation urbanistique avant de vous engager.
En France, le notaire protège l’acheteur et effectue des vérifications approfondies. En Espagne, son rôle est radicalement différent : le notario authentifie l’acte de vente et vérifie l’identité des parties, mais n’examine pas les dettes, les permis ou la conformité urbanistique du bien. Il ne défend pas vos intérêts.
Le notaire espagnol ne remplace pas un avocat. Pour sécuriser un achat immobilier en Espagne, vous avez besoin d’un abogado indépendant : qui travaille exclusivement pour vous, pas pour l’agence ni pour le vendeur. Ses honoraires représentent environ 1 % du prix d’achat, une somme dérisoire face aux risques couverts.
Les frais de notaire en Espagne se situent entre 0,2 % et 0,5 % du prix de vente, bien en deçà des frais français. Mais les coûts globaux d’acquisition (taxes, enregistrement, avocat, notaire) atteignent 12 % à 15 % du prix selon la région et le type de bien. Pour vous faire une première idée du budget à prévoir, un simulateur de frais notariaux peut vous aider à calibrer vos calculs.
Le NIE (Número de Identificación de Extranjero) est le numéro fiscal obligatoire pour tout acheteur étranger en Espagne. Sans lui, impossible de signer l’acte authentique de vente, d’ouvrir un compte bancaire espagnol ou de régler les taxes liées à l’acquisition.
Le problème : obtenir un NIE prend entre 2 semaines et 3 mois selon l’affluence au consulat espagnol ou à la mairie compétente. Des acheteurs ont ainsi perdu leur bien : et leurs arrhes : faute d’avoir pu signer dans les délais impartis par le vendeur.
Démarchez votre NIE dès que votre projet d’achat est sérieux, avant même d’avoir identifié un bien précis. Depuis la France, la procédure se fait via le consulat espagnol le plus proche de votre domicile. Anticipez systématiquement ce délai administratif dans votre planning d’achat.
En Espagne, le contrat d’arrhes (contrato de arras) engage fortement les deux parties. Si l’acheteur se rétracte, il perd la totalité des arrhes versées. Si c’est le vendeur qui se dédit, il rembourse le double. Ces sommes représentent généralement 5 % à 10 % du prix du bien, soit souvent 15 000 à 30 000 euros sur un appartement standard.
Trop d’acheteurs signent ce contrat sans le faire relire par un avocat. Or les clauses varient considérablement selon le type d’arrhes retenu : les arrhes confirmatoires (confirmatorias) engagent sans possibilité de rétractation simple, tandis que les arrhes pénitentielles (penitenciales) permettent de se désengager en perdant la somme versée.
Vérifiez toujours que le contrat contient une clause suspensive pour refus de crédit. Sans elle, un refus bancaire ne vous protège pas : vous perdez vos arrhes de toute façon. Cette clause est négociable, mais elle doit figurer explicitement dans le contrat pour être opposable.
Obtenir un crédit immobilier en Espagne en tant que non-résident est sensiblement plus difficile qu’en France. Les banques espagnoles financent en général entre 60 % et 70 % de la valeur du bien pour un acheteur étranger, contre 80 % pour un résident espagnol. L’apport personnel requis est donc plus élevé.
Sans clause suspensive dans le contrat d’arrhes, un refus bancaire peut vous coûter 20 000 à 40 000 euros perdus définitivement. Ce scénario touche chaque année des acheteurs qui ont sous-estimé les exigences des établissements espagnols en matière de revenus justifiés et de dossier.
Obtenez un accord de principe de financement avant de signer les arrhes. Un courtier spécialisé dans les prêts immobiliers pour non-résidents connaît les critères réels de chaque banque espagnole et évite de mauvaises surprises de dernière minute.
En 2026, les taux variables en Espagne restent indexés sur l’Euribor, qui a fortement fluctué depuis 2022. Simulez systématiquement l’impact d’une hausse de taux de 1 % sur vos mensualités avant de vous engager sur un crédit à taux variable.
Depuis 2022, l’administration espagnole applique une valeur de référence cadastrale (valor de referencia) comme base de calcul des taxes d’acquisition. Cette valeur administrative peut être supérieure au prix de vente réel : vous payez alors des impôts sur une assiette plus élevée que ce que vous avez réellement déboursé.
Pour un bien de revente immobilière, la taxe de transmission patrimoniale (ITP) varie entre 6 % et 10 % selon la communauté autonome. Pour un bien neuf, c’est la TVA à 10 % plus l’acte juridique documenté (AJD, entre 0,5 % et 1,5 %). Ajoutez les frais d’enregistrement, d’avocat et de notaire, et le total grimpe vite.
Prévoyez 12 % à 15 % de frais supplémentaires au prix d’achat pour un bien de revente. La majorité des acheteurs étrangers budgétent 8 % et se retrouvent à court de trésorerie au moment de finaliser la transaction. Calculez le coût global avant de faire votre offre, pas après.
Une derrama est une charge exceptionnelle de copropriété votée par l’assemblée des propriétaires pour financer des travaux importants : ravalement de façade, réfection de toiture, installation d’un ascenseur, mise aux normes techniques. En droit espagnol, cette charge suit le bien : pas le vendeur.
Si une derrama a été votée avant la signature de l’acte de vente, c’est l’acheteur qui règle les échéances restantes. Ces montants peuvent atteindre plusieurs milliers d’euros et constituent un piège redoutable pour les acheteurs qui n’ont pas consulté les documents de copropriété avant d’acheter.
Exigez du vendeur la liste complète des derramas en cours et déjà votées, ainsi que les procès-verbaux des deux dernières assemblées générales de copropriété. C’est un droit légitime de l’acheteur, et c’est absolument indispensable avant tout achat en copropriété en Espagne.
En 2026, les copropriétés espagnoles ont l’obligation légale de constituer un fonds de réserve équivalent à 10 % des charges annuelles. Vérifiez l’état de ce fonds : un fonds vide ou insuffisant préfigure souvent des derramas importantes à court terme.
| Piège | Nature du risque | Niveau de risque | Solution préventive clé |
|---|---|---|---|
| Dettes cachées (IBI, charges) | Financier | Élevé | Nota simple + attestation copropriété |
| Irrégularités urbanistiques | Juridique | Très élevé | Cédula de habitabilidad + avocat local |
| Notaire espagnol mal compris | Juridique | Moyen | Abogado indépendant obligatoire |
| NIE demandé trop tard | Administratif | Moyen | Démarche NIE dès le départ |
| Arrhes signées sans relecture | Financier | Élevé | Clause suspensive + type d’arrhes vérifié |
| Refus de crédit post-arrhes | Financier | Élevé | Accord de principe bancaire avant signature |
| Frais sous-estimés | Financier | Moyen | Budgéter 12-15 % en frais totaux |
| Derramas non détectées | Financier | Moyen | PV d’assemblées + état du fonds de réserve |
L’achat d’un bien immobilier neuf en Espagne est soumis à une TVA de 10 % (ou 4 % pour les logements protégés) plus l’AJD. Pour une revente, c’est l’ITP qui s’applique, entre 6 % et 10 % selon la communauté autonome. Sur un bien à 300 000 euros, la différence de fiscalité peut représenter plus de 10 000 euros selon le choix.
Les biens neufs présentent moins de risques urbanistiques en théorie, mais attention aux promoteurs en difficulté financière : les fonds versés pendant la construction doivent être garantis par une assurance bancaire. Cette obligation légale existe depuis 2015 en Espagne, mais certains promoteurs ne la respectent pas systématiquement. Vérifiez la garantie avant tout versement.
Pour une revente, les prix de l’immobilier espagnol ont progressé de 7 % à 12 % dans les zones touristiques en 2025. Les marchés de la Costa del Sol, de Valence ou des Baléares affichent peu de marge de négociation. Analysez le rapport prix/risque avec précision avant de vous positionner sur un bien.
Un chasseur immobilier spécialisé Espagne connaît les pièges locaux, parle espagnol couramment et dispose d’un réseau d’artisans, d’avocats et d’experts sur place. Il anticipe les problèmes urbanistiques, négocie les prix et coordonne les vérifications juridiques. Ses honoraires varient entre 1 % et 3 % du prix d’achat, mais il peut vous éviter des erreurs bien plus coûteuses.
Pour les acheteurs résidant en France, sa valeur ajoutée est réelle : il effectue les visites à votre place, gère les échanges avec les vendeurs et les agences, et vous alerte sur les biens à risque avant que vous n’investissiez du temps et de l’argent. Une agence classique, elle, représente le vendeur : pas vous.
Comparer les marchés immobiliers européens aide à relativiser les prix espagnols. Sur d’autres marchés tendus, les écarts entre zones sont tout aussi déterminants dans une décision d’achat : les données sur les prix au m² à Bordeaux en 2026 montrent par exemple que certains quartiers valent deux à trois fois plus que d’autres à quelques rues de distance : une logique identique s’applique en Espagne selon les zones côtières ou urbaines.
L’immobilier en Espagne est très morcelé régionalement. Les taux d’ITP, les règles d’urbanisme et les pratiques des communautés de propriétaires diffèrent d’une communauté autonome à l’autre. Ce qui est légal en Catalogne peut être non conforme en Andalousie ou aux Canaries.
La Costa del Sol et les zones rurales andalouses concentrent le plus grand nombre d’irrégularités urbanistiques historiques. Les îles Canaries ont un régime fiscal et foncier spécifique pour les acheteurs étrangers. Valence a durci en 2025 ses règles sur les licences de location touristique, ce qui impacte directement la rentabilité locative des biens dans cette région.
Dans les zones côtières très demandées, les pratiques de vente off-market et les clauses abusives dans les mandats d’agence sont plus fréquentes. Un avocat local reste votre meilleure protection contre ces abus, notamment pour les acheteurs qui ne parlent pas espagnol couramment.
Renseignez-vous aussi sur la plusvalía municipal : cette taxe sur la plus-value foncière s’applique lors de la revente et est calculée selon les règles modifiées depuis l’arrêt du Tribunal Constitutionnel espagnol de 2021. Son impact varie fortement selon la durée de détention et la localisation du bien : intégrez-la dans votre calcul de rentabilité dès l’achat.