Bon à savoir
Meilleur quartier de Vannes : le guide complet 2026 pour bien choisir
9 min de lecture

Rénovation énergétique, extension ou modernisation, un prêt vous offre la possibilité de transformer vos idées en réalité sans attendre d’avoir accumulé toutes vos économies. Disposer d’un financement adapté à votre projet immobilier vous permet de réaliser vos travaux serinement et d’améliorer la valeur de votre bien. Il vous aide à préserver votre épargne et à répartir vos dépenses sur une période plus longue. Dans cet article, nous vous partageons nos conseils pour choisir le meilleur prêt pour réaliser des travaux immobiliers.
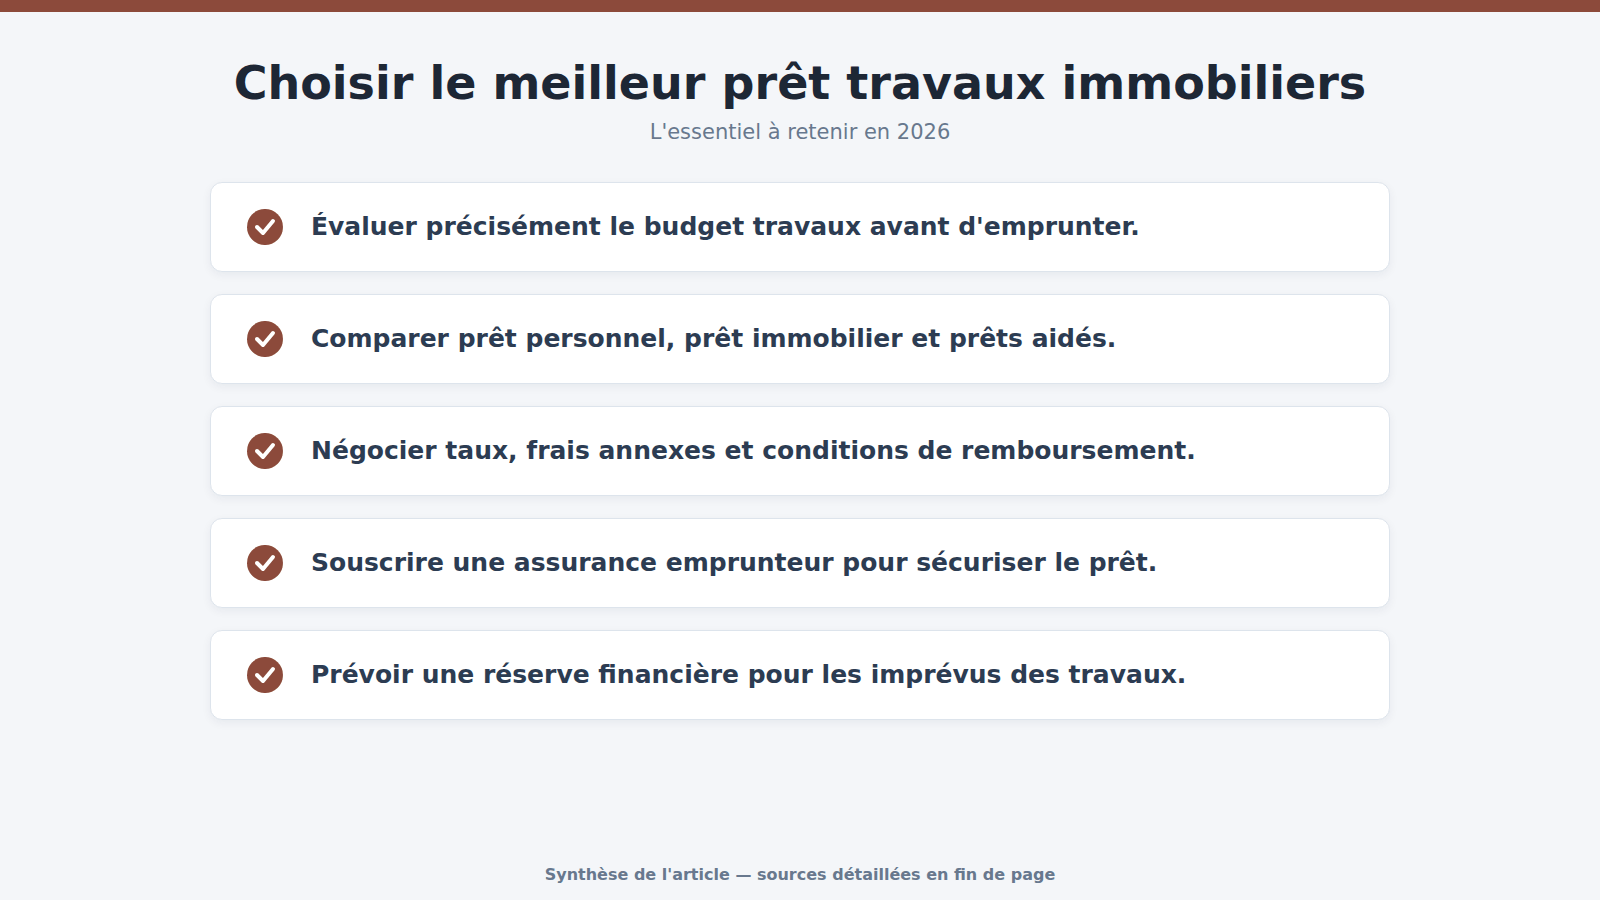
Avant de vous engager dans un prêt, il faut déterminer précisément votre besoin en budget travaux. Cette étape vous permettra de savoir quel montant emprunter et d’éviter de demander un crédit trop élevé ou insuffisant. Comparez également le coût total de votre projet avec la valeur ajoutée qu’il apportera à votre bien immobilier. Par exemple, une rénovation énergétique peut réduire vos factures et augmenter la valeur de revente de votre logement.
En parallèle, il est aussi important de prendre en compte votre capacité de remboursement. Calculez vos revenus mensuels, vos charges fixes et vos autres engagements financiers afin de définir une mensualité supportable. N’oubliez pas que le prêt doit rester un outil de financement et non une source de déséquilibre budgétaire.
Les établissements de crédit proposent différentes solutions de financement pour des travaux immobiliers. Le prêt personnel est souvent utilisé pour des projets de petite ou moyenne envergure, car il ne nécessite pas de garantie particulière. En revanche, pour des travaux plus conséquents, le prêt immobilier ou le prêt travaux dédié peut être plus avantageux, notamment grâce à des taux d’intérêt généralement plus bas et des durées de remboursement plus longues.
Il est également possible de recourir à des prêts aidés ou subventionnés, notamment pour des rénovations énergétiques. Ces dispositifs peuvent réduire considérablement le coût global de votre financement. Toutefois, ils exigent souvent des conditions spécifiques, comme le recours à des artisans certifiés ou la réalisation de travaux conformes à certaines normes.
Une fois votre besoin de financement bien défini et les types de prêts comparés, place à la négociation. Discutez du taux d’intérêt, des frais annexes ou encore des conditions de remboursement anticipé. Les organismes de prêt sont souvent ouverts à la discussion, surtout si votre profil est solide et que vous présentez un projet bien préparé.
Il est également important de sécuriser votre prêt en souscrivant une assurance adaptée. L’assurance emprunteur couvre les risques liés à la santé, au décès ou à la perte d’emploi, et garantit la continuité du remboursement en cas de difficultés. Même si elle représente un coût supplémentaire, elle protège votre patrimoine et votre famille.
Les travaux immobiliers peuvent réserver des surprises. Voilà pourquoi disposer d’une réserve financière ou d’une clause de souplesse dans votre contrat de prêt vous évitera bien des tracas.
Vous l’aurez compris, choisir le bon prêt pour financer vos travaux immobiliers demande réflexion et préparation. Evaluez vos besoins réels et négociez des conditions adaptées à votre profil pour concrétiser vos projets tout en préservant votre équilibre financier.


